


1822TAN+
3,32.63K Rezensionen
App-Details
- Version
- 2.13.0
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 100.000+
- Entwickler
- 1822direkt Ges. der Frankfurter Sparkasse mbH
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
 Analyse von AppCompare
Ich würde vor der Installation zuerst eine einfache Frage klären: Brauche ich eine App, die mein gesamtes Geldleben bündelt, oder nur den Freigabeschritt für mein Konto bei der 1822direkt? 1822TAN+ ist klar auf die zweite Aufgabe ausgerichtet. Für mich ist diese Unterscheidung wichtiger als eine lange Funktionsliste, denn sie entscheidet, ob die App im Alltag eine passende Ergänzung oder schlicht die falsche Wahl ist.
Als kostenlose Finanz-App der 1822direkt Ges. der Frankfurter Sparkasse mbH richtet sie sich an Kundinnen und Kunden, die ihr Banking mobil erledigen und Aufträge per Smartphone bestätigen möchten. Die Altersfreigabe lautet USK ab 0 Jahren. Das sagt nichts darüber aus, wer Bankgeschäfte erledigen sollte: Die Freigabe bleibt Sache der kontoberechtigten Person, die ihr Gerät und ihre Zugangsdaten selbst schützen muss.
Vor der Entscheidung: Was soll die App für mich erledigen?
Ich würde die App nicht danach beurteilen, ob sie möglichst viele Dinge kann, sondern danach, ob sie in meinen bestehenden Ablauf passt. Wenn ich bei der 1822direkt banke und eine mobile Bestätigungslösung suche, ist der Zweck nachvollziehbar. Wenn ich dagegen Konten unterschiedlicher Banken zusammenführen, Ausgaben auswerten oder ein Haushaltsbudget pflegen möchte, löst diese Anwendung ein anderes Problem als das, das ich habe.
Auch die eigene Gerätesituation gehört zur Entscheidung. Ein persönliches Smartphone, das ich regelmäßig bei mir habe und mit einer Bildschirmsperre schütze, macht das mobile Verfahren naheliegend. Wer sein Telefon mit anderen teilt, es oft verlegt oder Freigaben lieber von einem separaten Gerät erledigt, sollte vorab abwägen, ob die Bequemlichkeit den zusätzlichen Gerätebezug aufwiegt.
Die App setzt Android ab Version 7.0 voraus. Auf einem älteren Smartphone würde ich deshalb zuerst die Betriebssystemversion prüfen, statt erst beim Einrichten festzustellen, dass das Gerät nicht passt. Für iOS lässt sich aus dieser Android-Anforderung nichts ableiten; entscheidend ist, die passende Ausgabe für das eigene Gerät zu wählen.
Eine schlanke TAN-App mit klarer Aufgabe
Ich finde es hilfreich, vor allem den Zweck dieser App sauber einzugrenzen: Sie soll nicht meine Finanzen ordnen, sondern einen einzelnen Schritt beim Banking unterstützen. Genau daran messe ich, ob sie in meinen Alltag passt – und im nächsten Abschnitt geht es darum, wie sich diese Konzentration bei einer konkreten Freigabe bemerkbar macht.
Was die Anwendung im Alltag tatsächlich leistet
Der entscheidende Punkt ist die Trennung zwischen dem eigentlichen Bankgeschäft und der TAN-Bestätigung. Ich starte beispielsweise eine Überweisung im Online-Banking der 1822direkt und nutze 1822TAN+ anschließend, um den Auftrag freizugeben. Dadurch bleibt der Vorgang übersichtlich: Die Bankoberfläche ist für Eingaben und Kontozugriff zuständig, während die TAN-App den sicherheitsrelevanten Bestätigungsschritt übernimmt.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Diese Aufteilung wirkt zunächst etwas weniger bequem als eine einzige App, in der alles zusammenläuft. Bei genauerem Hinsehen hat sie aber einen praktischen Vorteil. Ein versehentlich falsch eingegebener Empfänger oder Betrag sollte vor der Freigabe noch einmal bewusst geprüft werden. Die zusätzliche App zwingt mich geradezu dazu, den Vorgang nicht völlig gedankenlos durchzuwinken. Bei Überweisungen ist diese kleine Unterbrechung eher hilfreich als störend.
Der Entwickler ist die 1822direkt Ges. der Frankfurter Sparkasse mbH. Das ist wichtig, weil die Anwendung nicht als allgemeiner TAN-Generator für beliebige Banken gedacht ist. Ihre Stärke liegt in der direkten Einbindung in den Ablauf der 1822direkt. Wer ein Konto bei einer anderen Bank hat, sollte deshalb nicht erwarten, dass die App dort als universelle Lösung funktioniert.
Der typische Ablauf beim Überweisen
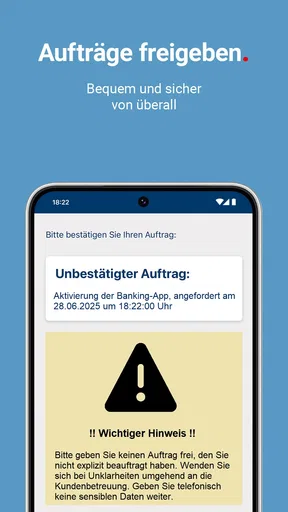
Ein realistisches Beispiel ist eine Rechnung, die ich unterwegs begleichen möchte. Ich öffne das Online-Banking, trage Empfänger, IBAN und Betrag ein und fordere die Freigabe an. Danach wechsle ich zu 1822TAN+, prüfe die angezeigten Auftragsdaten und bestätige den Vorgang dort. Erst wenn diese Angaben mit meinem eigentlichen Auftrag übereinstimmen, würde ich die Freigabe abschließen.
Gerade die Kontrolle der Details ist ein Punkt, den ich im Alltag nicht überspringen würde. Eine TAN ist nicht bloß ein lästiger Zahlencode, sondern der letzte Schritt vor der Ausführung eines Bankauftrags. Wenn Empfänger oder Summe nicht stimmen, sollte ich abbrechen und den Vorgang im Banking erneut prüfen. Die App ersetzt dabei nicht die Aufmerksamkeit des Nutzers, sie unterstützt lediglich den vorgesehenen Sicherheitsablauf.
Mein erster konkreter Tipp lautet deshalb: Nicht nur auf eine erfolgreiche Benachrichtigung oder einen Bestätigungston achten, sondern die Auftragsdaten lesen. Das dauert nur wenige Sekunden und ist besonders bei neuen Empfängern, größeren Beträgen oder Überweisungen unter Zeitdruck sinnvoll. Eine TAN-App ist dann stark, wenn sie bewusst genutzt wird, nicht wenn sie möglichst schnell weggeklickt wird.
Warum die getrennte Lösung sinnvoll sein kann
Im Vergleich zu einer klassischen SMS-TAN wirkt eine App-basierte Freigabe im Alltag meist zeitgemäßer. Ich muss nicht auf eine separate SMS warten und den Code aus der Nachrichten-App übertragen. Das reduziert einen Medienbruch und macht den Vorgang nachvollziehbarer. Gleichzeitig ist 1822TAN+ nicht mit einer vollständigen Banking-App gleichzusetzen. Kontostände, Umsätze und Überweisungen gehören zum eigentlichen Online-Banking, nicht zum Kern dieser Anwendung.
Auch gegenüber einem physischen TAN-Generator ist die App bequemer, wenn das Smartphone ohnehin mein bevorzugtes Gerät ist. Ich brauche kein zusätzliches kleines Gerät in der Tasche und kann die Freigabe direkt am Mobiltelefon durchführen. Der umgekehrte Fall ist aber ebenso klar: Wer aus Sicherheitsgründen bewusst kein Smartphone für Bankfreigaben verwenden möchte, wird mit dieser Lösung nicht glücklich. Ein separater Generator kann für diese Personengruppe die passendere Wahl sein.
Ein weniger offensichtlicher Vorteil der Spezialisierung ist die geringere Ablenkung. Eine umfangreiche Finanz-App lädt dazu ein, nebenbei Umsätze zu durchsuchen, Einstellungen zu ändern oder andere Funktionen zu öffnen. Bei 1822TAN+ steht der Freigabevorgang im Mittelpunkt. Für mich ist das angenehm, weil ich eine Überweisung bestätigen kann, ohne mich durch ein überladenes Finanzmenü zu arbeiten.
Installation, Gerätewechsel und tägliche Zuverlässigkeit
Die Anwendung ist für Android ab Version 7.0 vorgesehen. Das deckt viele noch genutzte Geräte ab, trotzdem sollte ich vor der Installation prüfen, ob mein Smartphone diese Voraussetzung erfüllt. Besonders bei älteren Geräten ist nicht nur das Betriebssystem relevant: Auch eine stabile Gerätesperre, ausreichend Speicher und ein funktionierender App-Zugriff können den Ablauf beeinflussen.
Der wichtigste praktische Hinweis betrifft den Wechsel des Smartphones. Eine TAN-App sollte nicht einfach gelöscht und auf dem neuen Gerät spontan eingerichtet werden, ohne vorher den vorgesehenen Umstellungsprozess der Bank zu beachten. Beim Sicherheitsverfahren ist der Gerätewechsel ein eigener Vorgang. Ich würde deshalb zuerst im Online-Banking oder über den Support der 1822direkt nachsehen, wie die neue Aktivierung abläuft, bevor ich das alte Telefon zurücksetze.
Das ist keine Besonderheit, die ich 1822TAN+ allein anlasten würde. Jede App, die Bankaufträge freigibt, muss die Verbindung zwischen Konto und Gerät schützen. Für Nutzer bedeutet das aber einen zusätzlichen Planungsschritt. Wer sein Smartphone verloren hat, sollte nicht erst lange in der App suchen, sondern möglichst schnell die vorgesehenen Sperr- oder Hilfekanäle der Bank nutzen.
Mein zweiter Tipp: Vor einer Reise oder einem geplanten Handywechsel testen, ob der Zugang und das TAN-Verfahren noch funktionieren. Eine kurze Überweisung oder ein anderer kleiner Bankvorgang kann zeigen, ob die Einrichtung korrekt arbeitet. Das ist deutlich angenehmer, als erst im Urlaub festzustellen, dass eine Freigabe nicht möglich ist.
Die Stärken liegen in Klarheit und Konzentration
Die öffentliche Resonanz fällt gemischt aus: Die Anwendung kommt auf eine durchschnittliche Bewertung von 3,3 bei rund 6.800 Bewertungen und ungefähr 2.600 Rezensionen. Diese Zahlen lese ich nicht als pauschales Urteil, sondern als Hinweis darauf, dass die Erfahrung stark vom konkreten Gerät, der Einrichtung und dem jeweiligen Bankvorgang abhängen kann. Eine TAN-App wird oft erst dann intensiv bewertet, wenn etwas bei einer Freigabe oder beim Zugang nicht reibungslos läuft.
Für mich bleibt die wichtigste Stärke die klare Begrenzung. Die App will kein Haushaltsbuch sein, keine Vergleichsplattform und kein Multi-Banking-Dashboard. Wenn ich lediglich eine Bestätigung für das 1822direkt-Online-Banking benötige, ist diese Konzentration nachvollziehbar. Der Download ist kostenlos, und mit über 100.000 Installationen ist die Anwendung in einer Größenordnung angekommen, in der sie für viele Kunden ein etablierter Bestandteil des mobilen Bankings sein dürfte.
Ein weiterer Pluspunkt ist die Möglichkeit, Banking und Freigabe gedanklich voneinander zu trennen. Ich kann den Auftrag im Online-Banking sorgfältig vorbereiten und die Bestätigung anschließend als eigenen Kontrollmoment behandeln. Das ist besonders nützlich, wenn ich Rechnungen nicht sofort freigeben möchte, sondern erst noch einmal die Empfängerdaten vergleichen will.
Wo die Erfahrung weniger bequem wird
Die größte Schwäche ist für mich nicht eine fehlende Zusatzfunktion, sondern die Abhängigkeit vom Zusammenspiel mehrerer Komponenten. Wenn das Online-Banking, die TAN-App, das Smartphone oder die Verbindung zwischen diesen Teilen Probleme macht, kann ich den Bankauftrag nicht einfach in derselben Oberfläche fortsetzen. Diese zusätzliche Abhängigkeit ist der Preis für die getrennte Sicherheitslösung.
Auch der Wechsel zwischen Anwendungen kann auf kleinen Bildschirmen oder bei älteren Geräten lästig werden. Wer häufig zwischen Banking-App, 1822TAN+ und anderen geöffneten Anwendungen springt, muss aufmerksam bleiben, um nicht versehentlich den falschen Vorgang zu bestätigen. Ich würde daher keine Freigabe nebenbei durchführen, während ich gleichzeitig telefonieren oder andere Nachrichten beantworten muss.
Die Bewertung von 3,3 zeigt außerdem, dass die App nicht bei allen Nutzern reibungslos ankommt. Ohne einzelne Erfahrungen zu verallgemeinern, ist das ein guter Grund, vor der täglichen Nutzung die Einrichtung in Ruhe abzuschließen. Eine TAN-Anwendung sollte nicht erst beim dringenden Überweisen zum ersten Mal ausprobiert werden.
Mein dritter Tipp ist deshalb, Benachrichtigungen und die Gerätesperre ernst zu nehmen. Ein Smartphone ohne verlässliche Bildschirmsperre ist für Banking-Freigaben keine gute Grundlage. Ebenso sollte ich die Anwendung nicht auf einem Gerät einrichten, das ich mit anderen Personen teile. Die App selbst kann den sicheren Rahmen unterstützen, aber die grundlegende Kontrolle über das Smartphone bleibt beim Nutzer.
Für wen 1822TAN+ gut passt
Ich empfehle die Anwendung vor allem Kunden der 1822direkt, die ihr Banking regelmäßig mobil erledigen und ihr Smartphone als persönliches, geschütztes Gerät verwenden. Wer eine Überweisung unterwegs freigeben möchte, profitiert von der direkten Verfügbarkeit. Auch Menschen, die keinen zusätzlichen TAN-Generator aufbewahren wollen, dürften den mobilen Ansatz praktisch finden.
Für weniger routinierte Nutzer kann die klare Aufgabenverteilung ebenfalls hilfreich sein, solange die Ersteinrichtung verständlich durchgeführt wird. Die App muss nicht erst mit vielen Konten, Kategorien oder Finanzzielen eingerichtet werden. Sie dient einem konkreten Zweck. Das macht sie für jemanden interessant, der keine umfassende Finanzverwaltung sucht, sondern lediglich den Freigabeschritt im Bankgeschäft erledigen möchte.
Weniger passend ist sie für Nutzer, die mehrere Banken in einer einzigen Anwendung verwalten wollen. Auch wer seine Ausgaben analysieren, Budgets planen oder Konten verschiedener Anbieter zusammenführen möchte, braucht dafür eine andere Lösung. 1822TAN+ ergänzt das Banking der 1822direkt, ersetzt aber keine allgemeine Finanzzentrale.
Ebenso würde ich sie nicht als erste Wahl für Personen empfehlen, die ihr Smartphone häufig verlieren, regelmäßig Geräte wechseln oder mobile Sicherheitsverfahren grundsätzlich vermeiden möchten. In solchen Fällen kann eine alternative Freigabemethode der jeweiligen Bank weniger umständlich sein. Der Vorteil der App entsteht erst dann, wenn das Smartphone zuverlässig verfügbar und persönlich geschützt ist.
Version, Kosten und langfristige Nutzung
Die aktuelle Version ist 2.13.0. Für mich ist bei einer Sicherheits-App weniger entscheidend, ob ständig neue sichtbare Funktionen hinzukommen, sondern ob der Freigabeablauf stabil und verständlich bleibt. Eine TAN-Anwendung muss nicht unterhalten oder möglichst viele Menüpunkte anbieten. Sie sollte im entscheidenden Moment eindeutig anzeigen, was bestätigt werden soll.
Dass die App kostenlos angeboten wird, senkt die Einstiegshürde für Kunden, die das mobile Verfahren der 1822direkt nutzen möchten. Trotzdem entstehen beim Einsatz natürlich die normalen Voraussetzungen eines Smartphone-Bankings: Ich brauche ein kompatibles Gerät, muss es ausreichend schützen und sollte mich mit dem vorgesehenen Aktivierungs- sowie Wiederherstellungsablauf vertraut machen.
Die Altersfreigabe USK ab 0 Jahren sagt vor allem etwas über die formale Einstufung aus, nicht darüber, dass Kinder die App selbstständig für Bankgeschäfte verwenden sollten. Finanzielle Verantwortung und Zugangsdaten gehören in die Hände der Kontoinhaberin oder des Kontoinhabers. Für Erwachsene ist die niedrige Einstufung daher kein Qualitätsmerkmal, sondern lediglich ein Hinweis auf die unproblematische Inhaltsart.
Mein Urteil nach dem praktischen Blick
1822TAN+ ist eine zweckmäßige, spezialisierte App für einen klar abgegrenzten Teil des Bankings. Ich mag, dass sie sich nicht mit unnötigen Finanzfunktionen aufbläht und den Bestätigungsschritt von der eigentlichen Auftragserfassung trennt. Wer bei der 1822direkt bankt, ein persönliches Smartphone nutzt und mobile Freigaben bevorzugt, bekommt eine naheliegende Lösung ohne zusätzliche Kosten.
Die Einschränkung sollte man aber nicht kleinreden: Das Erlebnis hängt vom Zusammenspiel mit dem Online-Banking und vom Zustand des eigenen Smartphones ab. Bei Gerätewechseln, verlorenen Telefonen oder grundsätzlicher Abneigung gegen mobile TAN-Verfahren entsteht zusätzlicher Aufwand. Auch für Multi-Banking und Finanzplanung ist die App nicht gedacht.
Mein Fazit fällt deshalb gezielt und nicht pauschal aus: Für 1822direkt-Kunden, die eine konzentrierte mobile TAN-Lösung suchen, ist die Anwendung sinnvoll. Ich würde sie installieren, die Einrichtung nicht unter Zeitdruck erledigen und vor jeder Freigabe Empfänger sowie Betrag bewusst prüfen. Wer dagegen eine komplette Finanz-App oder eine vom Smartphone unabhängige Sicherheitslösung erwartet, sollte sich bei den Alternativen der Bank umsehen. Ihre Stärke ist nicht die Vielseitigkeit, sondern der verlässliche Fokus auf die TAN-Freigabe.
Vorteile
- Zusätzliche Sicherheitsstufe für kompatible Online-Banking-Zugänge.
- Erzeugt TANs direkt auf dem Smartphone
- ohne SMS-Versand.
- Übersichtliche Bedienung mit wenigen
- klaren Schritten.
- Funktioniert meist auch bei schwacher oder fehlender Internetverbindung.
- Praktisch für Nutzer
- die häufig Banküberweisungen freigeben.
Nachteile
- Nur mit unterstützten Banken und deren Freischaltung nutzbar.
- Ein Gerätewechsel kann eine erneute Aktivierung erforderlich machen.
- Bei verlorenem Smartphone ist eine Kontosperrung möglich.
- Nicht jede Bank bietet alle Funktionen innerhalb der App an.
- Die Einrichtung kann je nach Bank zusätzliche Bestätigungsschritte verlangen.
Häufig gestellte Fragen zu 1822TAN+
Was ist 1822TAN+ und wofür wird die App benötigt?
1822TAN+ ist eine Sicherheits-App der Frankfurter Sparkasse beziehungsweise der 1822direkt, mit der Transaktionen im Online- und Mobile-Banking bestätigt werden. Nach der Einrichtung erhalten Sie Freigabeanfragen direkt auf dem Smartphone und können diese prüfen sowie bestätigen. Die App dient damit als TAN-Verfahren und ersetzt je nach Bankeinstellung beispielsweise SMS-TAN oder andere Freigabemethoden.
Wie wird 1822TAN+ eingerichtet und aktiviert?
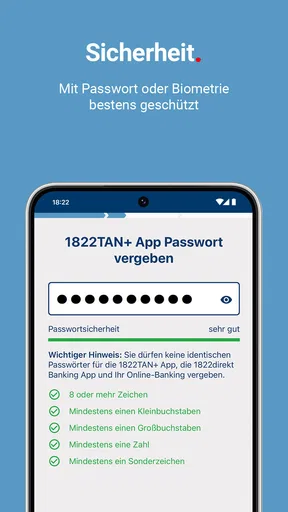
Für die Einrichtung benötigen Sie in der Regel einen gültigen Online-Banking-Zugang, ein kompatibles Smartphone und einen Aktivierungs- oder Registrierungsbrief beziehungsweise einen entsprechenden Freischaltcode Ihrer Bank. Nach der Installation folgen Sie den Anweisungen in der App und vergeben meist zusätzlich eine persönliche App-PIN. Je nach Sicherheitsvorgaben kann eine Identitätsprüfung oder die Aktivierung über ein bereits registriertes Gerät erforderlich sein.
Ist 1822TAN+ sicher und welche Daten werden verarbeitet?
Die App ist für die sichere Bestätigung von Bankaufträgen vorgesehen. Vor der Freigabe sollten Sie immer kontrollieren, ob Empfänger, Betrag und weitere Transaktionsdaten mit Ihrem Auftrag übereinstimmen. Die Anwendung kann technische Geräteinformationen und sicherheitsrelevante Daten verarbeiten, damit Freigaben geschützt funktionieren. Geben Sie Ihre PIN, Aktivierungscodes oder Zugangsdaten niemals an andere Personen weiter.
Funktioniert 1822TAN+ auch ohne Internetverbindung oder auf mehreren Geräten?
Für den Empfang und die Anzeige einer Freigabeanfrage ist normalerweise eine aktive Internetverbindung erforderlich. Ob eine Nutzung auf mehreren Smartphones möglich ist, hängt von den Vorgaben der jeweiligen Bank und dem eingerichteten TAN-Verfahren ab. Bei einem Gerätewechsel, einer Neuinstallation oder dem Verlust des Smartphones müssen Sie 1822TAN+ häufig erneut registrieren. Informieren Sie sich deshalb vorab über die offiziellen Wiederherstellungs- und Sperrprozesse.
Was kann ich tun, wenn mein Smartphone verloren geht oder eine Freigabe nicht funktioniert?
Wenn Ihr Smartphone verloren geht, gestohlen wird oder Sie einen unberechtigten Freigabeversuch bemerken, sollten Sie unverzüglich Ihre Bank kontaktieren und das TAN-Verfahren sperren lassen. Bei technischen Problemen helfen oft ein Neustart, eine stabile Internetverbindung, aktualisierte App- und Betriebssystemversionen sowie die Prüfung der Benachrichtigungseinstellungen. Installieren Sie die App nicht aus unbekannten Quellen und wenden Sie sich bei anhaltenden Problemen an den offiziellen Support.


